Pourquoi on assure un voyage au Japon
Le Japon est sûr et ordonné, mais les soins y coûtent cher, et c'est la raison pour laquelle la plupart des voyageurs s'assurent. Le FCDO britannique est net : les structures sont de grande qualité, les soins sont chers, et vous devez vous attendre à payer l'intégralité de ce que vous recevez. Un établissement peut aussi vérifier votre assurance avant de vous soigner, ce qui peut retarder la prise en charge. L'assurance couvre également les accrocs ordinaires, indifférents à la sécurité du pays : un vol annulé en saison des typhons, une valise qui n'arrive pas, un téléphone tombé sur un quai. Cette page est une information générale, pas un conseil financier.
Couverture médicale et évacuation
La checklist du FCDO demande de vérifier, avant de partir, que votre destination peut fournir les soins dont vous pourriez avoir besoin et que vous disposez d'une assurance adaptée aux soins locaux ou à une évacuation médicale imprévue. C'est particulièrement important en cas de pathologie ou de grossesse. Concrètement : regardez le plafond médical du contrat et si le rapatriement et l'évacuation sont inclus, pas seulement les soins à l'étranger. Les hôpitaux japonais sont bons : l'évacuation sert moins à mieux se soigner ailleurs qu'à vous ramener chez vous en sécurité. Gardez votre numéro de police et la ligne d'urgence accessibles hors ligne.
La clause ski et randonnée
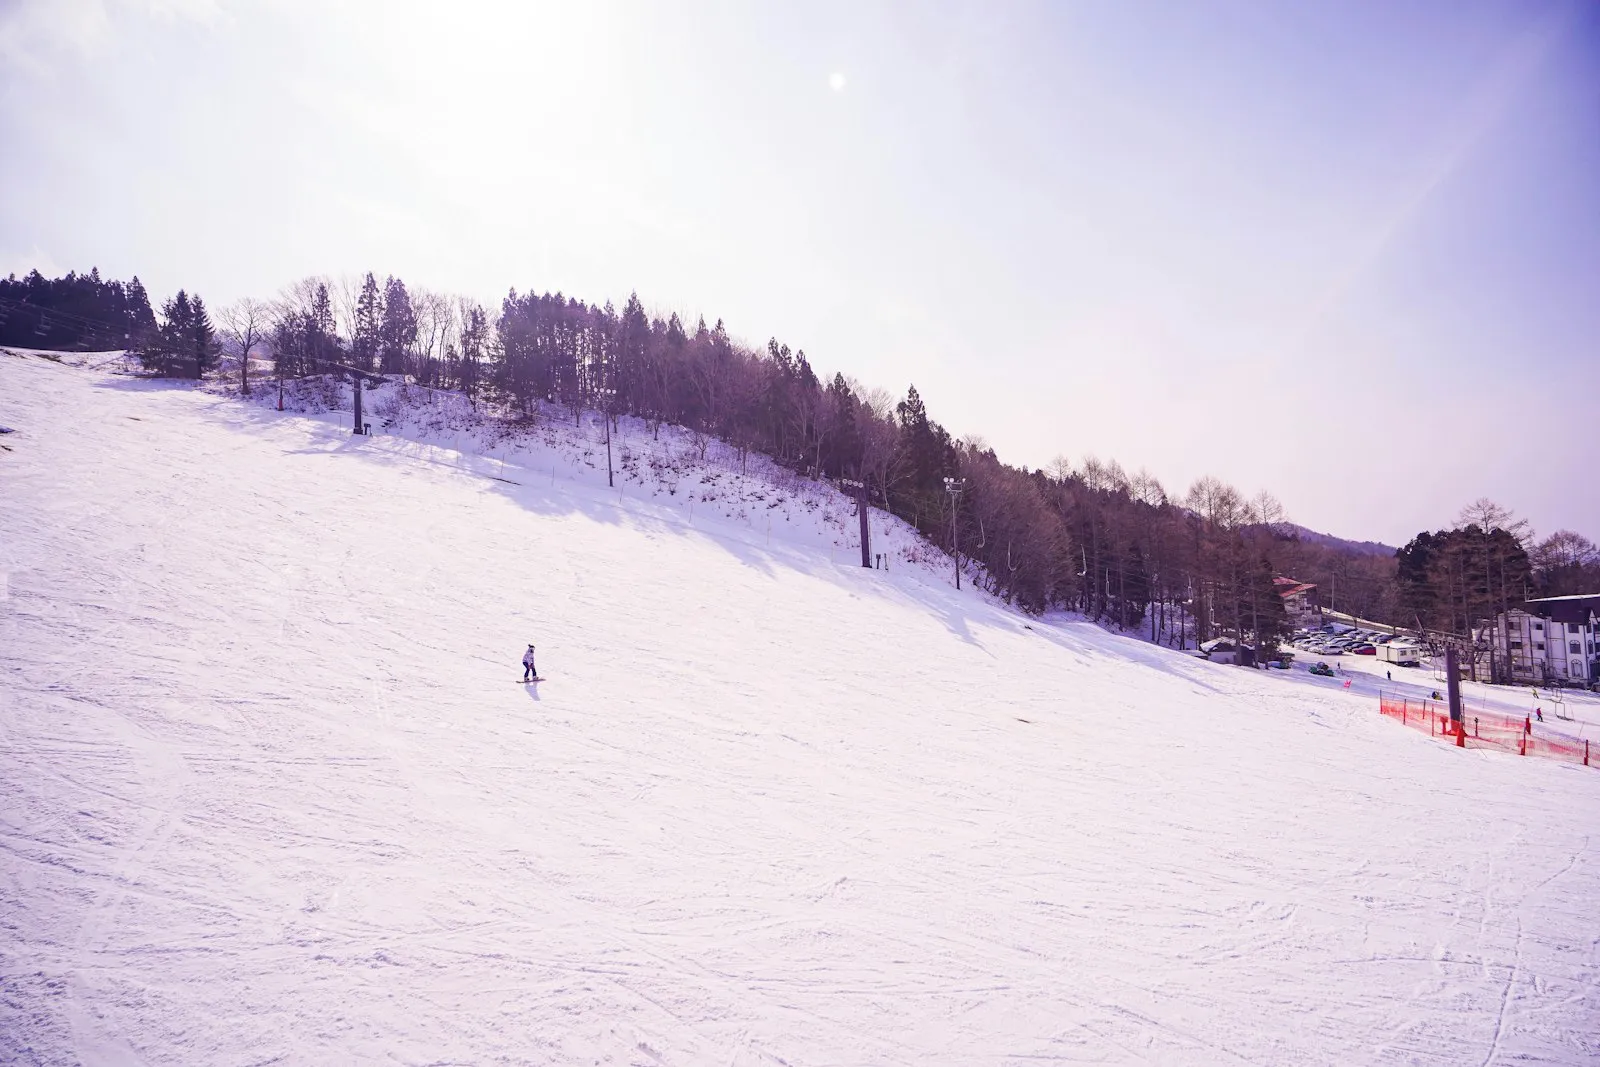
Au Japon, l'exclusion qui piège les voyageurs concerne les sports d'hiver et la randonnée en montagne, souvent absents des contrats standard sauf option. Hokkaido connaît de longs hivers très neigeux, et le ski explique une grande part des visites de janvier et février. La randonnée est tout aussi populaire, et le FCDO signale le mal aigu des montagnes dans certaines régions. Les contrats traitent souvent ces activités comme des pratiques à déclarer, parfois avec des conditions sur les pistes balisées, le hors-piste, les itinéraires encadrés ou une altitude maximale. Si vous comptez skier, surfer ou marcher en altitude, vérifiez les termes avant l'achat, pas après à la clinique.
Ce que l'on vérifie en général
Au-delà du plafond médical, on vérifie d'ordinaire la franchise, les activités incluses, l'annulation et la couverture des appareils et du vol. Pour le Japon, quelques points méritent l'attention. L'interruption de voyage compte en saison des typhons, de juin à décembre, avec un pic de juillet à septembre, quand vols et trains sautent. La couverture des appareils compte car votre téléphone porte cartes, traduction et billets. Le train structure la plupart des itinéraires : regardez comment sont traités retards et correspondances manquées. Si vous avez une pathologie, déclarez-la : les antécédents non déclarés sont partout l'un des premiers motifs de refus.
Lisez les conditions, puis l'essentiel
Ce sont les exclusions qui décident si un contrat paie : lisez les conditions avant d'acheter, pas après l'incident. Repérez les antécédents non déclarés, les incidents liés à l'alcool ou aux drogues, les objets de valeur laissés sans surveillance, et les conditions d'un dossier valable, comme conserver les reçus ou déclarer un vol à la police dans un délai donné. L'essentiel, pour le Japon : vous vous assurez contre un événement rare et coûteux dans un pays où vous payez vous-même l'intégralité des soins, et contre un accident d'hiver ou de montagne qu'un contrat standard peut exclure. Ajustez la couverture à vos activités réelles et gardez les documents accessibles hors ligne.